 خبرگزاری علت
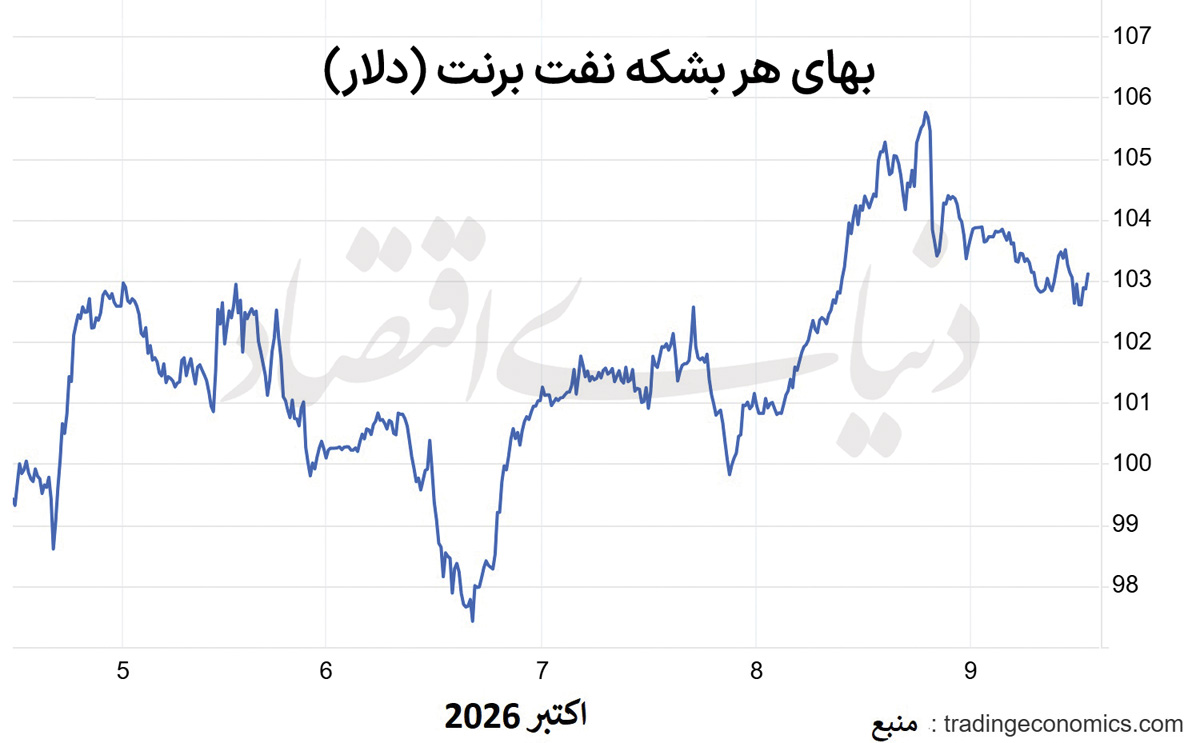
این نوسان را باید همانگونه خواند که هست: بازاری که به هر سیگنال سیاسی واکنش فوری نشان میدهد؛ چون هیچیک از سیگنالها هنوز به واقعیت میدانی تبدیل نشدهاند. گزارشهای بعدی هم تصویر را پیچیدهتر کرد؛ طبق آنها واشنگتن طرحی سهروزه برای حمله به انبارهای پهپاد و موشک، زیرساخت انرژی و دیگر اهداف ایران آماده کرده است. یعنی وعده عدم حمله و برنامه حمله همزمان روی میز است. تحلیلگر موسسه PVM، تاماش وارگا، همین تناقض را خلاصه کرده: وعده ترامپ و ازسرگیری صادرات فرآوردههای چین قیمتها را پایین آورد، اما تشدید خشونت در خلیج فارس و دریای سرخ امید به پایداری صادرات فزاینده منطقه را بر باد داده و افت پایدار قیمت در آینده نزدیک را «نامحتمل» کرده است.
ترکیب دیپلماسی و فشار
از سوی ایران، وزیر خارجه عباس عراقچی به نقل از خبرگزاری تسنیم اعلام کرده تهران در حال بررسی پاسخ آمریکا به پیشنهاد خود برای بازگشایی هرمز ظرف هفت روز است. اما واشنگتن فشار اقتصادی را ادامه و پنجشنبه نام افراد، شبکهها و ۱۷کشتی حامل نفت خام، فرآورده و پتروشیمی ایران را به لیست تحریمهای قبلی افزود. این ترکیب «مذاکره و فشار» الگویی آشناست، اما برای بازار معنای مشخصی دارد: تا زمانی که پیشرفت ملموس در مذاکرات و بهبود ایمنی کشتیرانی در هرمز دیده نشود، کاهش تنش فقط یک «چشمانداز» است، نه واقعیت. تحلیلگر XS.com، لین تران، میگوید: هرمز پیش از جنگ حدود ۲۰درصد نفت و سوخت جهان را جابهجا میکرد و هر ماهی که ناامنی آن ادامه یابد، بازار ناچار است همچنان حقبیمه ریسک را در قیمت حفظ کند.
کرایه ۸۰میلیون دلاری
اگر ژئوپلیتیک نیمی از معادله است، نیمه دیگر را باید در دریا جستوجو کرد. هزینه اجاره یک ابرنفتکش برای حمل ۲میلیون بشکه نفت آمریکا از خلیج مکزیک به چین در ماه نوامبر به ۸۰میلیون دلار رسید. این یعنی حدود ۴۰دلار برای هر بشکه، در برابر ۸دلار پیش از جنگ؛ رقمی معادل نزدیک به نیمی از قیمت قرارداد آتی نفت وستتگزاس. به گفته تاجران و کارگزاران، با چنین هزینه حملی، معاملات نفتی دیگر توجیه اقتصادی ندارد و «پنجره آربیتراژ» در حال بسته شدن است. شرکت کاسموی ژاپنی بهطور موقت یک ابرنفتکش را به ازای ۸۱میلیون دلار اجاره کرده، اما تلاش سایرین از جمله اسکی انرژی کرهجنوبی و ترافیگورا برای اجاره با ۷۶میلیون دلار ناموفق بوده است.
بعضی معاملهگران هم به کشتیهای کوچکتر موسو به آفراماکس روی آوردهاند: ترافیگورا یک نفتکش را با ۲۴میلیون دلار برای حمل نفت آمریکا به ژاپن اجاره کرد، اما معامله ویتول برای مسیر کرهجنوبی (۲۷میلیون دلار) هنوز نهایی نشده است. علت این جهش را جون گو، تحلیلگر Sparta Commodities، به این شکل توضیح میدهد: افزایش ۳۰۰درصدی نرخ حمل از اواسط ماه اوت، حاصل دو عامل همزمان است؛ فعالیتهای ناکارآمد انتقال کشتیبهکشتی (STS) که راهحل موقت بستهشدن هرمز است و افزایش واردات نفت اقیانوس اطلس به شرق آسیا که ظرفیت آزاد کشتی را کم کرده. نتیجه این است که پالایشگران آسیایی هزینه تحویل بالاتری میپردازند و مالکان کشتی سودی کمسابقه میبرند.
بازآرایی نقشه خرید
پیامد منطقی این وضعیت، تغییر مسیر خرید است. پالایشگران آسیایی بهجای نفت آمریکا، به نفت موربان امارات روی آورده و در نتیجه حقبیمه این گرید ۱۱دلار افزایش داشته است. گزینههای دیگر، نفت آرژانتینی مدانیتو است. با این حال، جون گو هشدار میدهد حتی اگر آربیتراژ بسته به نظر برسد، تا زمانی که جریان هرمز میتواند دوباره مختل شود، رویکرد تنوعبخشی ادامه دارد و جریان نفت اقیانوس اطلس به آسیا هم قطع نخواهد شد؛ بعضی پالایشگران برای امنیت عرضه حاضرند حتی با قیمت بالاتر به خرید نفت آمریکا ادامه دهند.
فروشندگان آمریکایی هم ناچارند برای رقابت جهانی قیمتهای پیشنهادی را کاهش دهند. دو عامل دیگر هم در این هفته بازار را تکان دادند. نخست، ازسرگیری صادرات فرآوردههای چین پس از وقفه کوتاه تعطیلات که به گزارش رویترز تا حدی از فشار بازار میکاهد؛ نکتهای که در بحران فرآوردههای امروز اهمیت ویژه دارد؛ چون چین بزرگترین واردکننده نفت جهان و تامینکننده مهم فرآورده است. دوم، توفان ایسایاس در خلیج مکزیک، که تولیدکنندگان را وادار کرد حدود یکمیلیون بشکه در روز، یعنی 63درصد تولید فعلی آن منطقه را متوقف کنند.
آمادگی آسیا برای جنگ بعدی
در پسزمینه این نوسانها، آسیا آرامآرام در حال بازآرایی ساختار انرژی خود است. طبق خبرهای رسیده از مذاکرات AZEC، ژاپن با شرکای آسیاییاش بر سر برنامههای اقدام برای افزایش ذخایر نفت منطقه به توافق رسیده و عربستان و امارات هم تمایل خود را برای همکاری در تقویت ظرفیت ذخیرهسازی آسیا ابراز کردهاند. فیلیپین که تقریبا تمام نفت و سوخت خود را وارد میکند، تا پایان۲۰۲۷ ذخیره ملی ایجاد میکند و ممکن است بعدا آن را به ذخیره منطقهای تبدیل کند. فیلیپین توضیح داده آماده است نفت دیگران را ذخیره کند؛ به شرط آنکه در بحران، فیلیپین در اولویت برداشت باشد. 9کشور آسیای جنوبشرقی هم همراه با ژاپن و استرالیا در بیانیهای مشترک اعلام کردهاند اقدامها توسعه سامانههای ذخیرهسازی ملی و ذخیره مشترک منطقهای داوطلبانه است. این بازیگران پیش از جنگ ۸۰درصد نفت عبوری از هرمز را دریافت میکردند و به همین دلیل بیشترین آسیب را دیدهاند.
سناریوهای پیش رو
بر اساس این دادهها، چند مسیر برای هفتههای آینده قابل تصور است:
• توافق و بازگشایی هرمز: اگر مذاکرات به پیشرفت ملموس و بهبود ایمنی کشتیرانی برسد، تحلیلگران انتظار دارند حقبیمه ریسک تدریجی کاهش یابد. اما فرض کلیدی این است که حمله به نفتکشها متوقف شود که حتی در این حالت، نرخ کرایه و شبکه STS تا مدتی بالا میمانند.
• تداوم وضع فعلی: اگر حملات به نفتکشها ادامه یابد و گفتوگوها بینتیجه بماند، کاهش پایدار قیمت «نامحتمل» و بازار همین نوسان را ادامه میدهد.
• حمله مجدد آمریکا به ایران: اگر برنامه سهروزه حمله آمریکا اجرا شود، بهویژه علیه زیرساخت انرژی، تحلیلگران هشدار میدهند بازار با جهشی سریعتر از معمول روبهرو میشود. با وجود وعده ترامپ، این سناریو منتفی نیست و تاریخ ۳نوامبر مرز زمانی مهمی برای ارزیابی آن است.
• جابهجایی ساختاری خرید: اگر نرخ کرایه بالا بماند، جریان نفت موربان و دیگر منابع نزدیک به آسیا بیشتر شده و نفت آمریکا فقط برای خریدارانی که امنیت عرضه را ارزشمندتر میدانند، باقی میماند.
شکاف قیمت کاغذی و فیزیکی
نخست اینکه بازار دیگر به یک «قیمت» واکنش نشان نمیدهد. وقتی هزینه حمل به نیمی از قیمت نفت میرسد، «برنت» دیگر نماینده هزینه واقعی انرژی برای پالایشگر آسیایی نیست؛ این همان شکاف قیمت کاغذی و فیزیکی است که پیشتر مطرح شد.
دوم، ماهیت زنجیرهای نوسان قیمت: حمله به نفتکش، کرایه را بالا میبرد؛ کرایه بالا، مسیر خرید را عوض میکند؛ تغییر مسیر خرید، ظرفیت کشتی را در جای دیگری محدودتر میکند.
سوم، سرمایهگذاری آسیا در ذخیرهسازی نفت شاید تحول ماندگارتر این بحران باشد؛ ناآرامی ممکن است تمام شود، اما زیرساختهای جدید ساختار تقاضای آسیا را برای دههها تغییر میدهند. چهارم، این هفته سه رویداد کاملا نامرتبط -جنگ، توفان و تعطیلات چین- همزمان بر قیمتها اثر گذاشتند. این نشان میدهد در بازار امروز حتی رویدادهای کوچک هم اهمیت دارند؛ چون بازار دیگر ذخیره و حاشیه امنی برای جذب شوکها ندارد. اگر یک پست در شبکههای اجتماعی میتواند قیمت را در یک روز چند دلار پایین بیاورد و یک حمله به نفتکش همان را دوباره بالا ببرد، آیا قیمت نفت امروز بیش از آنکه بازتاب عرضه و تقاضا باشد، بازتاب انتظارات سیاسی است؟ و پرسش بزرگتر: وقتی هزینه رساندن یک بشکه نفت به آسیا 5برابرشده، آیا باید منتظر ماند تا جنگ تمام شود یا باید پذیرفت که ساختار جغرافیایی تجارت جهانی نفت برای همیشه عوض شده و فاصله، به بخش دائمی قیمت بدل خواهد شد؟
نظر شما